英伟达5000亿美元阳谋,AI是美国的房地产?|AI伙伴计划
但很少有人注意到,这张杠杆大网里还藏着第二块抵押品——存储。当GPU被金融化,为它供弹的HBM、DRAM、企业级SSD也被绑上了同一辆战车:美光说2027年的产能已被长约锁走大半,Solidigm揣着1500亿美元估值排队IPO,韩国9月ICT出口同比暴增195.8%。存储厂疯狂扩产的底气,和GPU证券化的底气是同一个假设——算力租金永远涨。
软肋也恰恰在这里,房子折旧以几十年计,芯片折旧以年计。新一代架构一旦让旧卡租金断崖,残值坍塌就会顺着"GPU—存储—租赁—证券"的链条逆向传染,思科式的供应商融资殷鉴不远。所以聪明投资人的第一问已经变了:你有多少卡不重要,这些卡每天有多少小时在为付费需求工作?
搜狐AI伙伴计划【存储风云】主题征文活动现已完结,@张贺飞、@略大参考、@豹变、@投资人凌霄、@脑极体如何解读存储的疯狂?
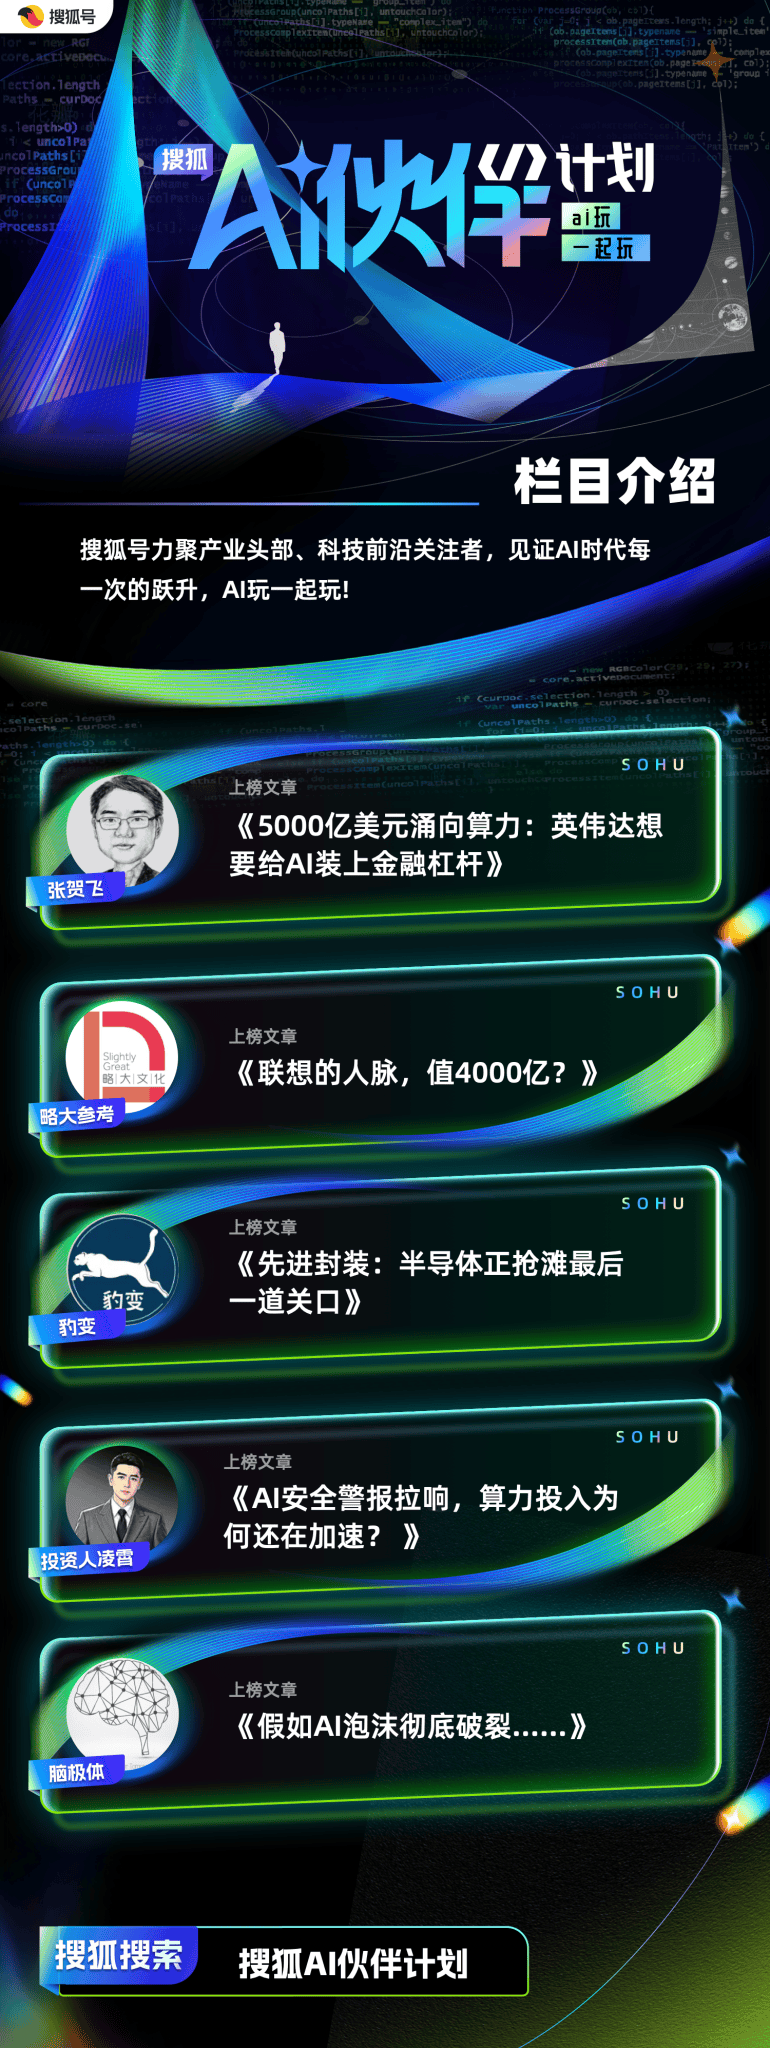 (榜单将同步于搜狐号活动小助手)
@张贺飞:看似无懈可击的金融杠杆模式,并非没有软肋。华尔街将GPU证券化,逻辑是基于“GPU是生息资产”的假设。但GPU与房地产有着本质的区别:房地产的使用寿命长达数十年,且土地具有天然的抗通胀与稀缺属性,资产折旧极慢;算力芯片则面临着摩尔定律与技术折旧。
按照英伟达公布的产品路线图,随着Blackwell、Rubin等新一代架构的陆续量产,芯片的算力能效比实现了数倍提升。如果SPV平台持有的旧款GPU,在2-3年内由于新架构的冲击而导致租赁价格断崖式下跌,作为抵押品的残值将发生坍塌。
有批评者担忧,英伟达的5000亿美元豪赌,与2000年互联网泡沫时期思科和朗讯玩过的“供应商融资”如出一辙。
时间回到2000年前后,电信设备巨头为了卖出光纤和路由器,亲自出资或为借款担保,借钱给电信初创公司买自己的设备,创造了业绩极其繁荣的假象。可当电信初创公司无法通过光纤业务盈利时,坏账迅速逆向传染,引发了设备巨头股价暴跌80%以上的历史悲剧。
最致命的地方在于,5000亿美元的杠杆资金注入后,倘若中小企业依然无法在C端或B端找到盈利的杀手级应用,算力租金违约潮就不可避免,甚至成为AI行业“次贷危机”的爆破点。
毕竟金融杠杆从来都是一把双刃剑。可以把未来的需求提前释放,降低中小企业的门槛,形成“资本投入—基础设施扩张—应用增长—现金流回流”的正向循环;也可以成倍放大为风险,一旦应用落地不及预期,现金流无法覆盖算力租金,将加速泡沫的破灭。
5000亿美元豪赌的成败,并非华尔街有没有能力募集资金,而是AI产业能否在未来几年跑出足够多的爆款应用,让不断增长的Token最终转化为真实、持续的现金流。只有现金流能够覆盖杠杆,算力证券化才会是加速AI生态繁荣的引擎;否则,可能是下一轮资本泡沫最先出现的裂缝。
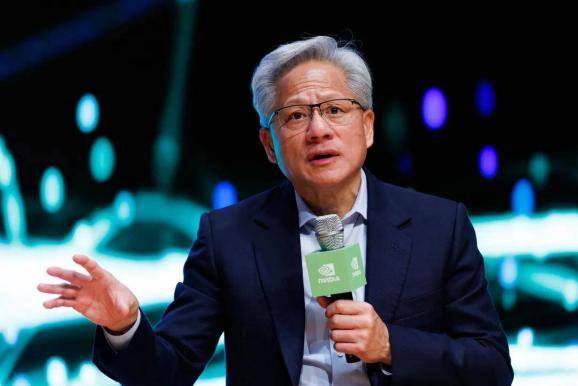
@略大参考:从产业链的利润角度来看,联想处在食物链的比较偏下的位置。
芯片、渠道、软件,整个产业链几乎每个大环节的利润率都比联想高,最后留给联想的,只有微薄的毛利,和更加微薄的净利——它的净利润率常年维持在个位数。
但从生态重要性上来看,并不能说联想处在最底端,它的位置,非常有战略意义。因为它是整个产业链的最终端,直接面向消费者。英伟达的游戏显卡再强,有时候也需要通过联想的电脑直接面向消费者。
一年卖100台,那叫电脑DIY组装店,一年卖一百万台,那就叫平台了。于是,从PC时代开始,联想就是各方需要拉拢的对象。AMD和英特尔的CPU竞争,需要拉拢联想,让联想多搭载自己的核心。英伟达和AMD的GPU竞争,也需要拉拢联想,让联想在游戏本上多搭载自己的显卡。
尤其是在中国市场,联想是打开销量的重要入口,他们自然会在联想身上投入一些资源。比如在很多款笔记本电脑上,英特尔都会与联想共同设计,营销。并给联想的电脑打上Intel ® Evo?的标签。比如微软首批“Copilot+PC”合作伙伴中,就有联想,是六个合作伙伴里唯一一个内地企业。
一句话,想体验到英特尔、高通、英伟达最新的技术和产品,买联想,通常是没错的。联想也不是白拿好处,有事它真上......
@豹变:同样做算力租赁,不同玩家的商业逻辑并不相同。有人靠极致技术服务留住客户,有人靠跨境货源绑定长期合作,也有人靠合规资质切入高价值政企市场。
相较于租不到卡,科研客户在使用算力时更担心遇到环境配置、软件报错、调度异常等问题时找不到人解决。市面上很多算力平台只提供硬件资源,客户遇到问题,响应周期长达数小时甚至数天,严重耽误科研进度。
王岩的团队就抓住了这个痛点,将配套的技术服务能力打造为核心竞争力。比如建立专属服务群,实行双线问责机制,硬性要求10分钟内必须响应客户问题。这套服务体系换来了极高的客户复购率:长期复购率可达60%。
他曾接触过一个高校课题组客户,最初只充值3万元测试使用,体验过服务与算力稳定性后,持续追加充值,累计合作金额达到300万元。后续该团队计划自建本地算力集群,王岩团队又顺势提供了从硬件选型、集群搭建、调度系统部署到长期运维的一站式私有化方案,完成了从租赁到定制化服务的延伸。
ian的商业逻辑则更贴近“资产运营商”。他没有选择从零开拓散客,而是和国内头部上市IDC(互联网数据中心)成立合资公司。自己负责海外锁定英伟达芯片配额、通过专属物流通道完成跨境供货,合作IDC负责出资金、提供机房场地与终端客户资源,最终按约定分成贸易差价与租赁收益。
在客户筛选上,ian有着非常明确的标准,比如,头部游戏公司是顶级优质客户,对算力价格不敏感,且业务稳定、现金流充足,是理想的长期合作对象。几十人规模的AI初创公司则不在合作范围内。
他直言,算力生意的本质和房产收租逻辑高度一致,稳定长租约的价值远高于短期高价散单。更深层的原因在于,长租约是向银行申请GPU资产抵押贷款的核心凭证,只有稳定的租金流水,才能支撑持续融资、滚动采购新卡扩张的商业模式正反馈。
前述商务负责人所在的公司,则专注于“合规+聚合平台”的路线,主打一站式AI模型聚合平台,支持多模型统一调用,同时具备ICP备案与电信增值业务许可证,所有国内模型服务均走合规路径。
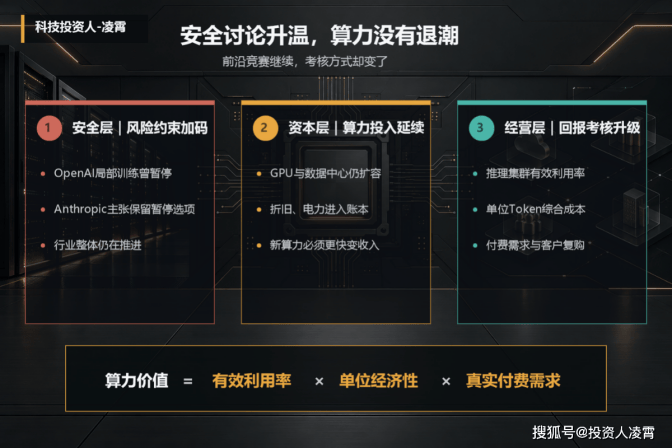
@投资人凌霄:我现在看AI项目,第一问已经不是“用了多少卡”,而是这些卡每天有多少时间在为付费需求工作。没有利用率,所谓万卡集群更像昂贵库存;有稳定负载,小一些的集群同样能做出好生意。
第二问是单位经济性。收入增长之后,模型调用、显存、带宽、电力和交付成本有没有更慢地增长?如果用户越多、亏得越快,规模不是护城河,只是在放大问题。
第三问是工程与场景:企业有没有能力在模型、芯片和任务之间动态匹配,客户的数据与流程是否形成迁移成本。AI算力的回报,最终来自“技术效率×真实需求”,缺一边都跑不通。
所以我更愿意把这轮安全讨论理解成AI商业化的成人礼:行业并没有离开牌桌,只是不再奖励没有兑现路径的宏大叙事......
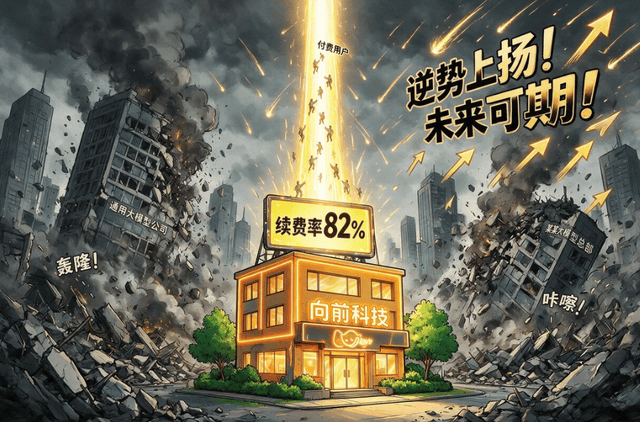
@脑极体:泡沫破裂之后,一切都变了。大模型公司批量倒闭,企业AI预算全面收紧,AI赛道投融资全面撤退,大厂布局迅速收紧。几百块一个月的稳定小工具,突然之间成了刚需。向前科技的付费用户猛涨到数万家,续费率高达82%,公司持续实现正向现金流。甚至都不怎么需要市场推广费用,买家已经清楚知道他们该为谁付费。
一个此前高前甚至抢不到门票大厂AI峰会上,现在的他成了穿越周期的AI开发者代表。分享结束之后,很多VC说要投他的A轮。但高前觉得即使现金流立刻全断,账上的钱撑个三五年也不成问题。那要融资的意义何在?
峰会后的媒体采访环节,记者说向前科技选择的垂直AI应用方向,看似赛道窄、想象空间小,但能直面商业需求、付费链路短、现金流健康,反而可以逆势增长。高总你为什么能成功预判AI的未来?
高前说,“我就是胆子小”。
“黑天鹅”事件发生前,X个月。在一位男性的苦苦求情之下,他老婆终于同意陪他去看《蜘蛛侠4》。老婆问他,前面的剧情早就忘了,前三部都叫什么来着?他说,分别是Homecoming、Far from Home、No Way Home。“那第四部是不是叫Where is my home?”“不是,第四部叫Brand New Day。翻译过来叫‘崭新之日’。”
AI发展太快,看不懂,太焦虑!搜狐AI伙伴计划帮你“懂行”,在此高大上的技术、产业趋势,都将被翻译成大白话,让你轻松看懂未来风向,不被时代落下。在AI的赋能下,把每一个“不可能”变成“可能”,线上线下,AI玩一起玩!下期我们精彩继续!(原创:搜狐号科技)